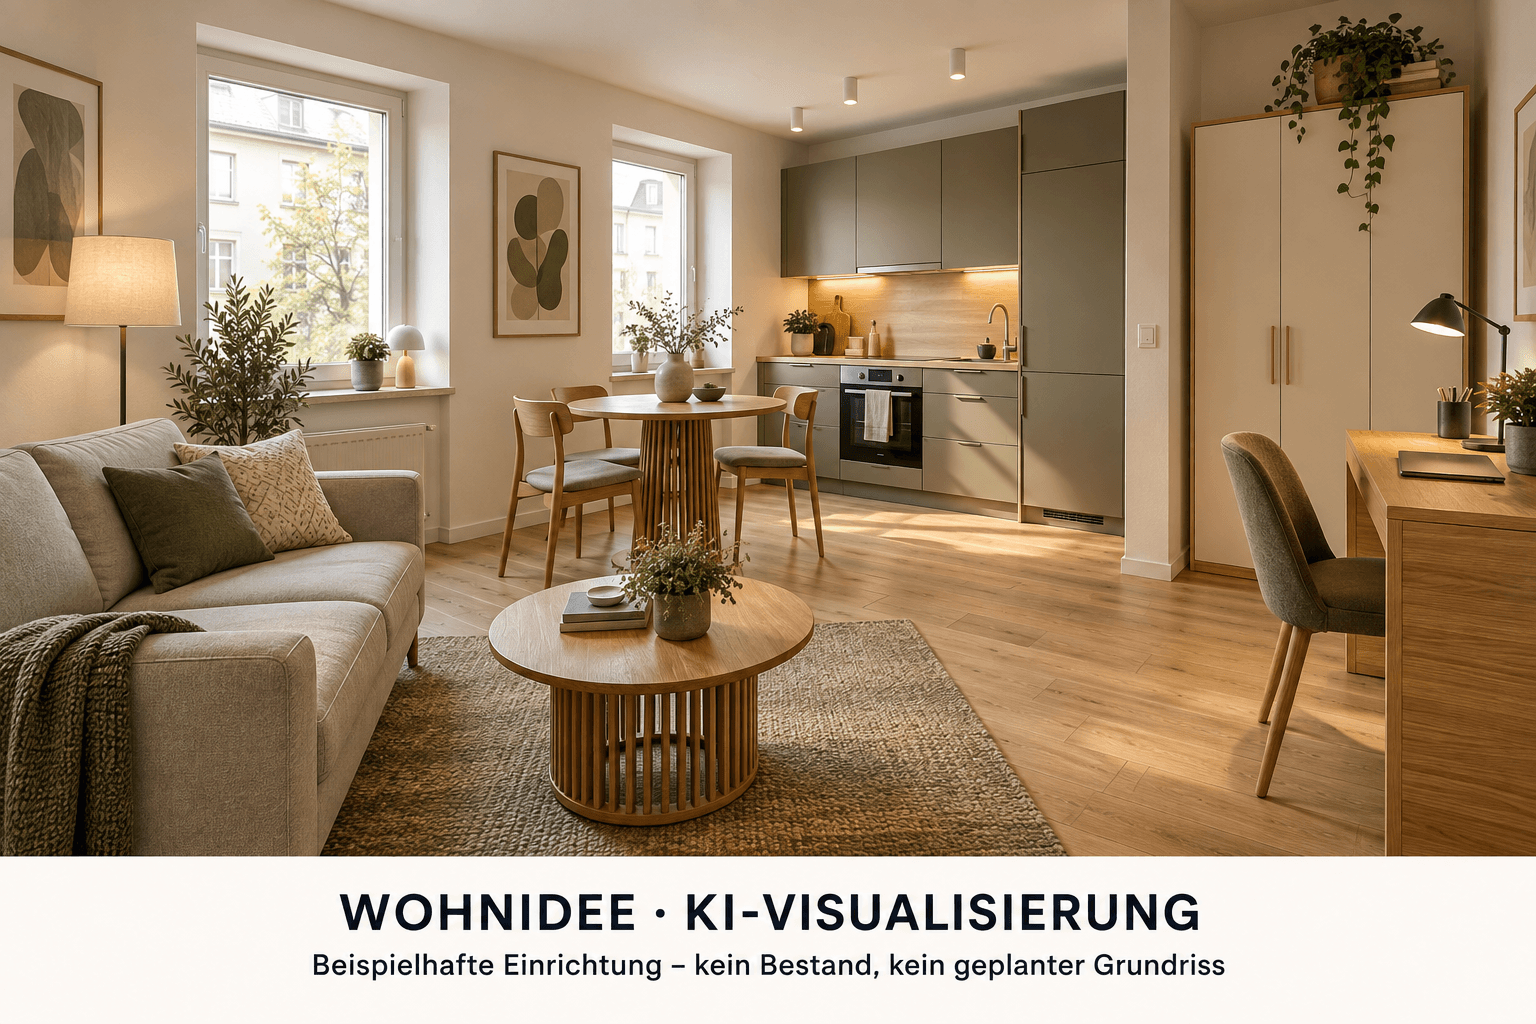
Vier Mietwohnungen entwickeln und aus Mieten Vermögen aufbauen: Das ist die Idee für die Burgstraße 22. Wir rechnen mit 100.000–200.000 € Eigenkapital. Ziel sind 48.000 € Jahreskaltmiete. Mit 200.000 € Eigenkapital ergibt das Fördermodell zunächst einen kleinen Überschuss. Ein dauerhaft ausgeglichener Cashflow ist noch zu erreichen.
DIE CHANCE
Ein eigenes Wohnhaus in der Wittlicher Innenstadt: je eine möblierte Wohnung im EG, 1., 2. und 3. OG, gedacht für Berufstätige und Menschen im Umzug. Für Anleger mit Sanierungserfahrung. Eine zusätzliche obere Wohnung bleibt eine eigene Option außerhalb der Rechnung.
KOSTEN UND MIETE
• Erwerb inklusive Nebenkosten: rund 232.200 € bei 210.000 € Kaufpreis.
• Sanierung, Planung, Küchen, Möbel und Reserve: 725.000 €; Bauzeit und Anlauf: 30.000 €. Gesamt: rund 987.200 €.
• Mietziel: 200 m² × 20 €/m² kalt möbliert = 4.000 € monatlich. Abzüglich 800 € für Kosten, Leerstand und Rücklagen bleiben 3.200 € für die Kreditraten.
Die Fläche ist eine Rechenannahme. Der Mietansatz stammt aus unserer Vermietungspraxis und muss für das fertige Haus bestätigt werden.
WAS BRINGT IHR EIGENKAPITAL?
Bei voller Vermietung während der KfW-Tilgungsfreiheit:
• 100.000 € Eigenkapital: rund 260 € monatlich zuzuzahlen; anfängliche Eigenkapitalrendite einschließlich Schuldenabbau rund 4,7 % jährlich.
• 200.000 € Eigenkapital: rund 240 € monatlich übrig; anfängliche Eigenkapitalrendite einschließlich Schuldenabbau rund 4,3 % jährlich.
Die Rendite zählt verfügbaren Überschuss und Kredittilgung zusammen. Bei 200.000 € sind anfangs rund 2.900 € pro Jahr als Geld verfügbar und rund 5.700 € Schulden getilgt. Tilgung ist keine Auszahlung. Statische Hochrechnung des ersten vollen Vermietungsmonats, vor Steuern und Wertänderungen.
WANN TRÄGT SICH DAS HAUS SELBST?
Wenn die gesamte Kreditrate höchstens 3.200 € monatlich beträgt. Sobald die KfW-Tilgung beginnt, fehlen im unveränderten Modell rund 1.280 € monatlich bei 100.000 € Eigenkapital bzw. 780 € bei 200.000 €. Für dauerhaft neutralen oder positiven Cashflow müssen Baukosten und Finanzierung deshalb noch verbessert werden.
KFW-FÖRDERUNG OHNE MIETPREISBINDUNG
Das Beispiel setzt 500.000 € KfW-261-Kredit zu 3,65 % Sollzins voraus: 30 Jahre Laufzeit, fünf Jahre tilgungsfrei, zehn Jahre Zinsbindung. Restbank: angenommene 4 % Zins und 2 % Anfangstilgung. Zinsstand 29.09.2026, kein Kreditangebot. Bauzeit verkürzt die vermietete Anlaufphase; Anschlusszinsen sind offen.
• Weniger Schulden durch KfW 261: Bei 500.000 € förderfähigem Kredit und beispielsweise erreichtem Effizienzhaus-55-EE- oder anerkanntem Denkmal-EE-Standard wären 25.000 € Tilgungszuschuss möglich. Dieser wird dem Kredit gutgeschrieben; die spätere Monatsrate bleibt gleich, die Rückzahlung endet früher.
• Zuschuss durch KfW 266: Für die neue EG-Wohnung aus rechtmäßig genutzter, beheizter Gewerbefläche sind 30 % der förderfähigen Umbaukosten möglich, höchstens 30.000 €. Auszahlung nach Abschluss und Prüfung; energetischer Mindeststandard und zehn Jahre Wohnnutzung sind erforderlich. Antragsfrist derzeit 31.12.2026.
Beide Programme haben keine programmspezifische Mietpreis- oder Belegungsbindung. Die Kombination verlangt getrennte förderfähige Kosten. Einheiten, Kosten und Standards sind noch zu prüfen; Zuschüsse sind in der obigen Rechnung nicht abgezogen.
VOM BESTAND ZUM INVESTMENT
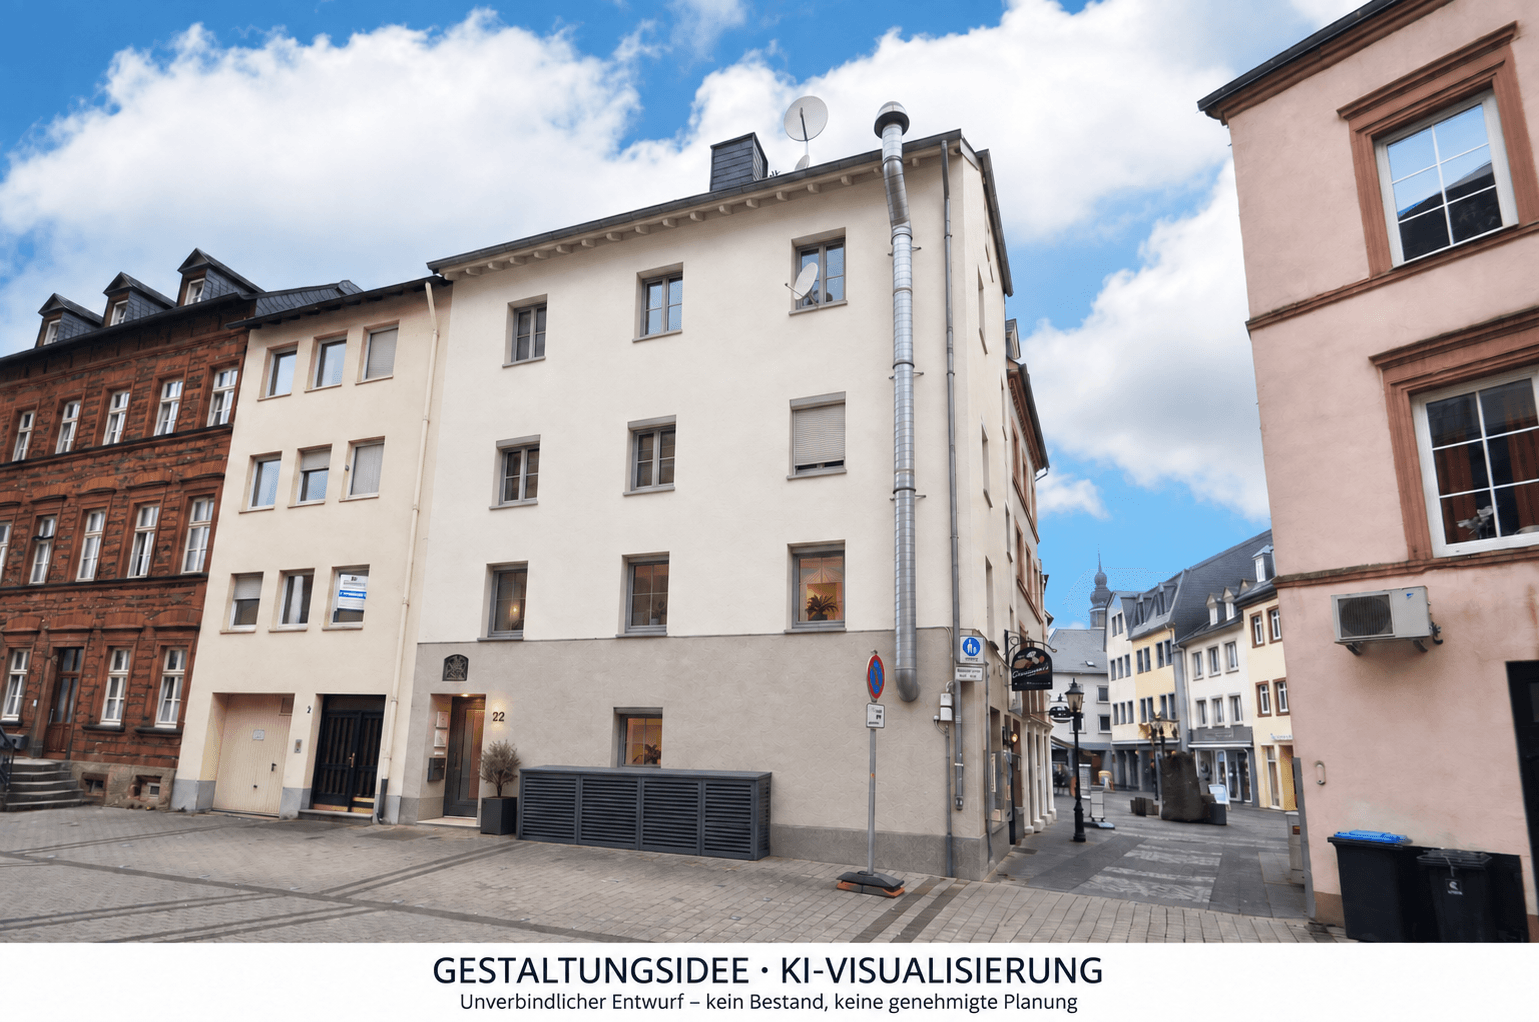
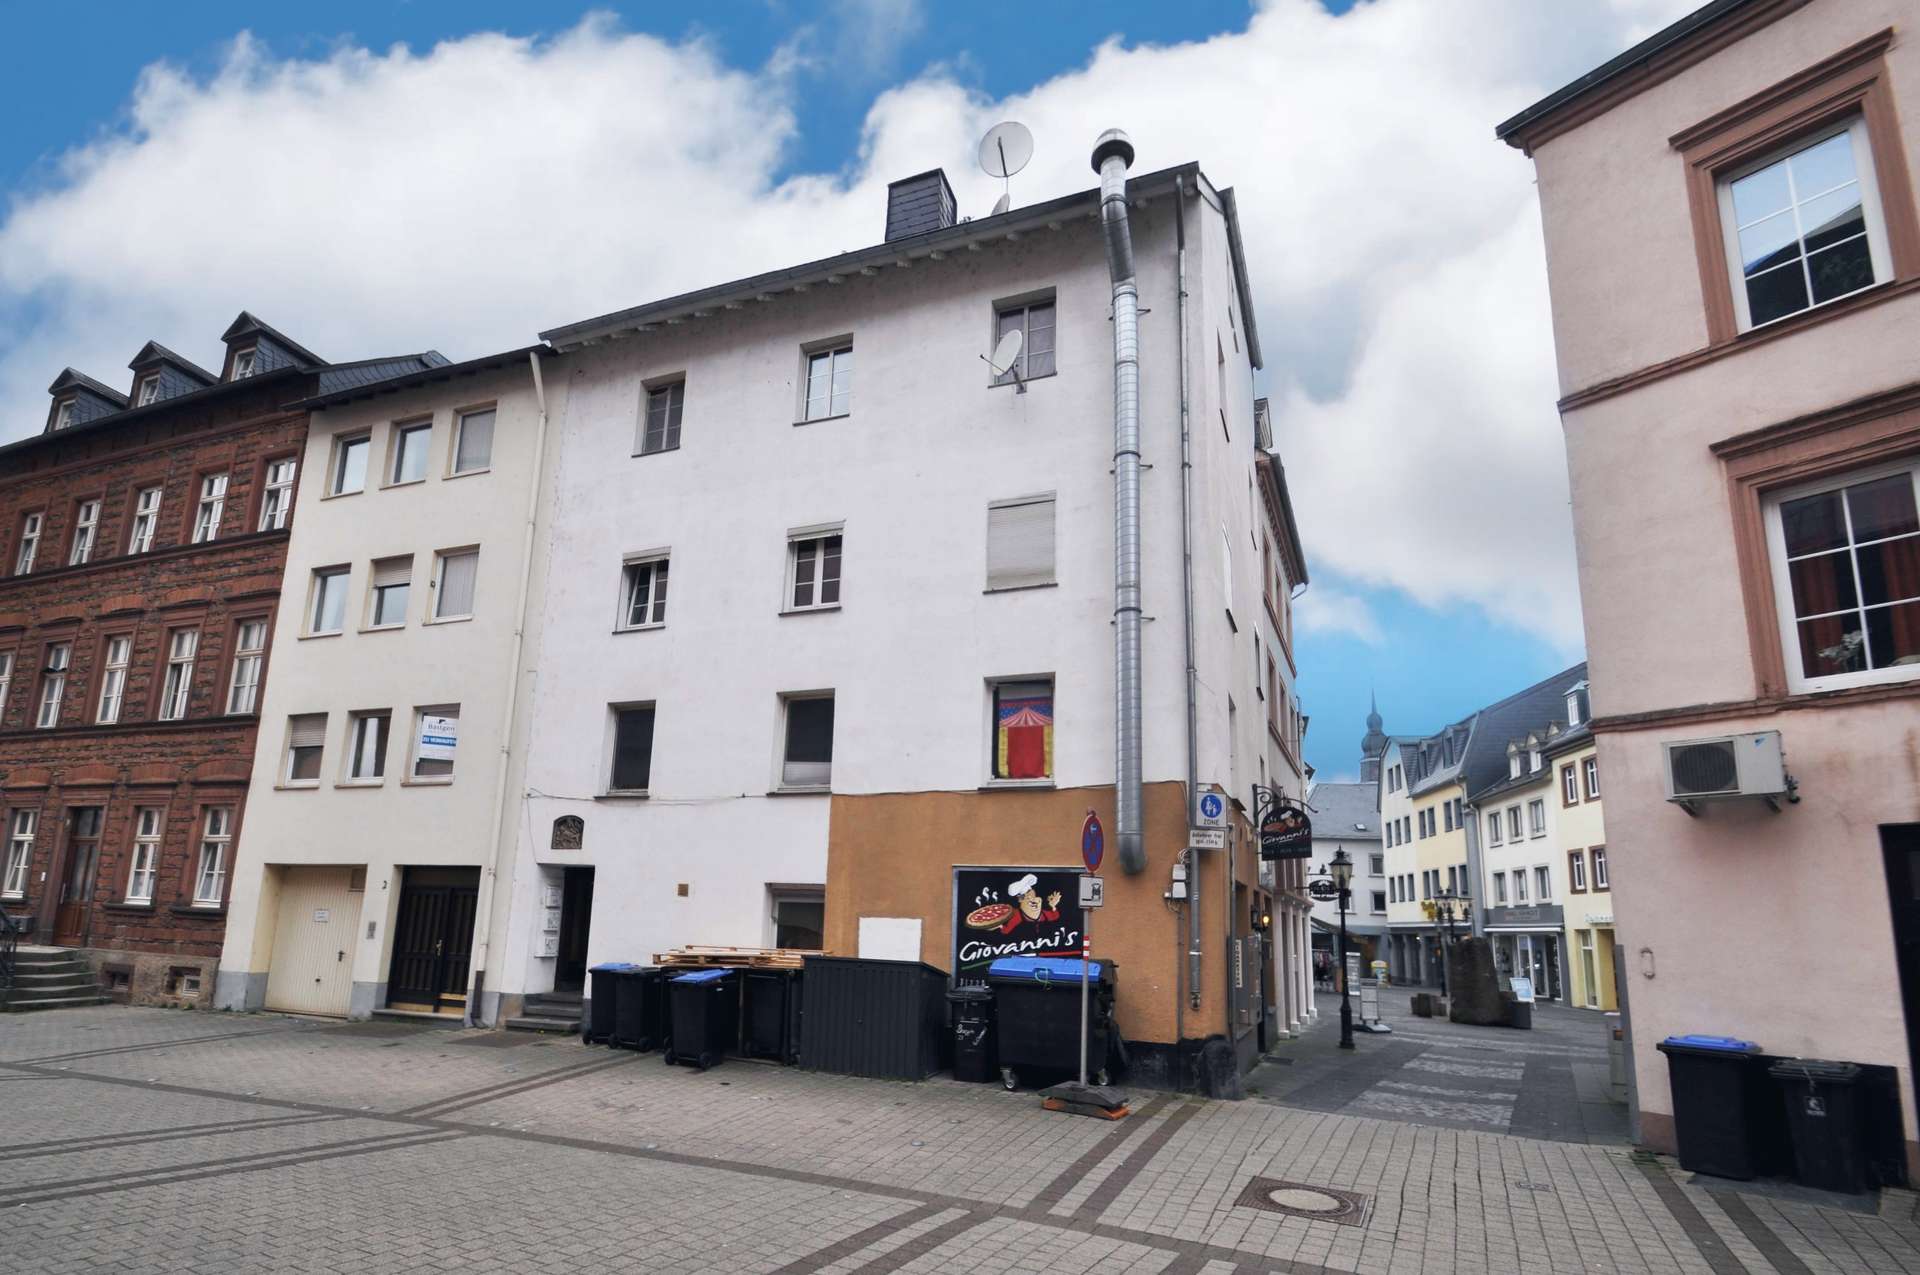
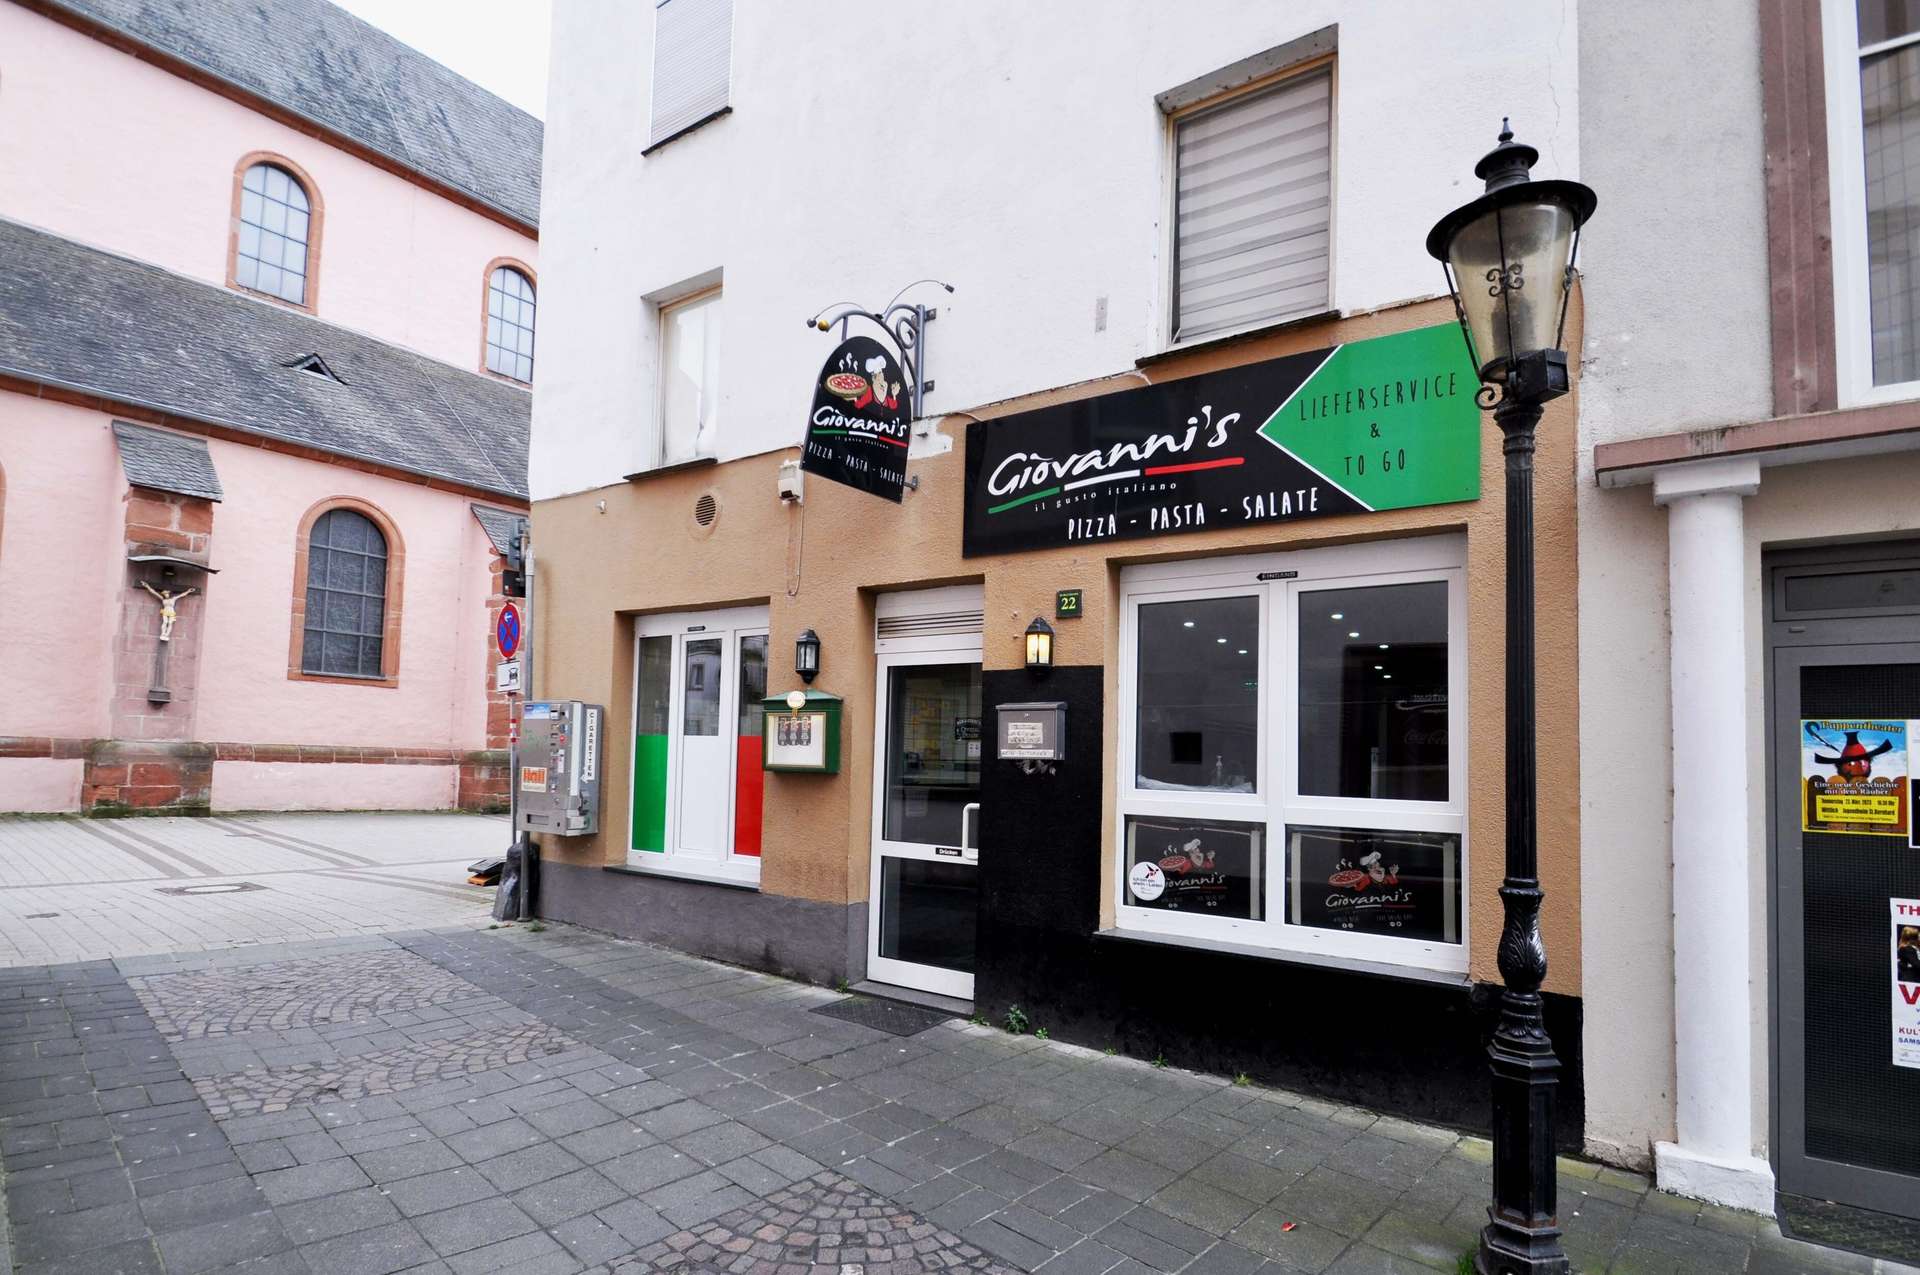
Heute: leerstehend, laut Objektangaben einsturz- und brandgefährdet; Decken und Treppenhaus sind zu erneuern. Eine umfassende Sanierung ist erforderlich. Noch keine ausgearbeitete Planung: Flächen, Statik, Denkmalzone und EG-Umnutzung müssen geprüft werden. Das Budget enthält 100.000 € Projektreserve; tatsächliche Kosten können höher oder niedriger liegen. Die Bilder sind Gestaltungsideen.
Nach Umsetzung: langfristig vermieten und entschulden oder als vermietetes Haus verkaufen. Ein Verkaufspreis oder Gewinn ist nicht zugesagt. Nächster Schritt: Unterlagen prüfen, Baukosten absichern und Finanzierung mit Förderberatung konkretisieren.
Object: EH5920334
Angeboten wird der heutige Bestand. Konzept, Mieten, Kosten und Finanzierung sind unverbindliche Beispiele. Keine Bau-, Förder- oder Kreditzusage. Förderung vor verbindlicher Beauftragung mit Fachplaner und Finanzierungspartner abstimmen.
Käufercourtage: 3,57 % einschließlich MwSt. vom beurkundeten Kaufpreis; nach rechtswirksamem Kaufvertrag und Rechnungslegung zahlbar.